Análise e orientações
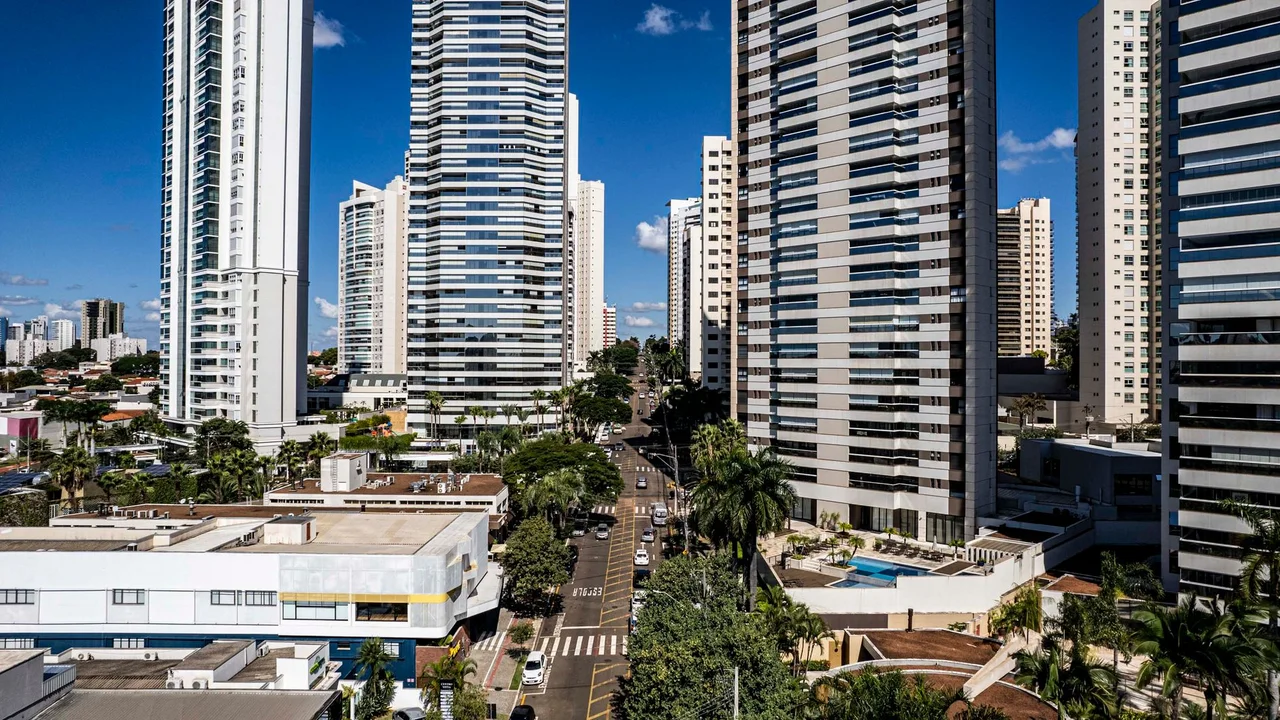
O mercado imobiliário do Rio Grande do Norte atingiu a marca histórica de R$ 17,6 bilhões em crédito habitacional ativo, registrando volume recorde mesmo diante de taxas de juros restritivas.
A demanda real por moradia e ativos de preservação patrimonial no litoral potiguar e na Grande Natal continua ativa e absorvendo capital em ritmo acelerado.
O Que Mudou e o Impacto no Mercado
O avanço para R$ 17,6 bilhões demonstra uma migração consistente de compradores para imóveis na planta, compactos para locação de curta temporada e loteamentos planejados.
“Historicamente, quando a taxa de juros inicia o ciclo de corte, o preço nominal dos imóveis salta de 15% a 25% pela pressão de demanda imediata.”
Quem compra financiado hoje garante a tabela de pré-lançamento ou o preço de face atual, com a prerrogativa contratual de realizar a portabilidade de crédito imobiliário quando a taxa básica recuar.
CRÉDITO & FINANCIAMENTO
Impacto Financeiro: Comprar Agora vs. Esperar Queda dos Juros
Custo total acumulado em 24 meses considerando valorização imobiliária e aluguel (em R$ mil)
Esperar Juro Cair (Preço Inflacionado + Aluguel)
Comprar Agora (Preço Travado + Portabilidade Futura)
FONTE: SIMULAÇÃO PATRIMONIAL 2026
A Matemática do Corretor: Argumento Antijuros na Mesa
Quando o cliente diz na mesa de negociação que vai esperar o juro cair para comprar um imóvel de R$ 600.000, ele comete um erro clássico de cálculo que o corretor de alta performance precisa desmontar na hora.
Considere o cenário real de mercado:
-
Cenário A (Comprar Agora): O cliente adquire uma unidade por R$ 600.000 financiada com CET de 11,5% ao ano. Ele trava o valor de compra. Em 24 meses, se os juros recuarem para 9% ao ano, ele solicita a portabilidade bancária sem custo de cartório sobre o saldo remanescente, reduzindo sua parcela de forma definitiva.
-
Cenário B (Esperar os Juros Caírem): O cliente aguarda dois anos no aluguel. Durante esse período, o custo de reposição da construção civil e a valorização local empurram o mesmo imóvel para R$ 720.000 (alta conservadora de 20%). Mesmo conseguindo uma taxa anual inferior de 9%, ele agora financia um saldo devedor R$ 96.000 maior. O custo financeiro total do juro baixo sobre um valor de face inflacionado é significativamente superior à economia teórica das taxas.
Além disso, o custo de oportunidade de queimar R$ 3.500 mensais em locação durante 24 meses representa R$ 84.000 jogados no lixo.
Plano de Ação Passo a Passo: O Que Aplicar Hoje- 💬 Script Direto de Reativação no WhatsApp: Filtre no seu CRM os leads que congelaram atendimento nos últimos 6 meses alegando que o financiamento estava pesado. Envie a seguinte mensagem personalizada:
“Fulano, saiu hoje o fechamento oficial do crédito imobiliário aqui no RN:batemos recorde histórico de R$ 17,6 bilhões contratados, mesmo com a taxa atual.
Montei uma simulação comparando a compra hoje versus o preço projetado para 2027 com a taxa menor. Posso te mandar o PDF de 1 página com o cálculo exato da sua parcela?”
-
Automação e Triagem Pré-Aprovação: Não perca horas atendendo cliente que não possui capacidade de pagamento aprovada. Implante automação de atendimento no WhatsApp conectada ao seu CRM para coletar renda bruta familiar, valor de FGTS e composição de renda antes de agendar a visita presencial. Se o lead não tem perfil para SBPE tradicional, encaminhe imediatamente para opções com financiamento direto com a construtora ou produtos enquadrados em faixas subsidiadas.
-
Organização do Funil e Pipeline de Correspondente: Estruture parcerias com pelo menos três correspondentes bancários Caixa e multibank com SLA de resposta de até 4 horas. Saiba exatamente como organizar seu funil de vendas para que o status “Aguardando Aprovação de Crédito” tenha rotina diária de cobrança. O crédito recorde de R$ 17,6 bilhões prova que dinheiro no banco existe; a velocidade da sua esteira de documentação é o único fator que dita a sua comissão no final do mês.