Análise e orientações
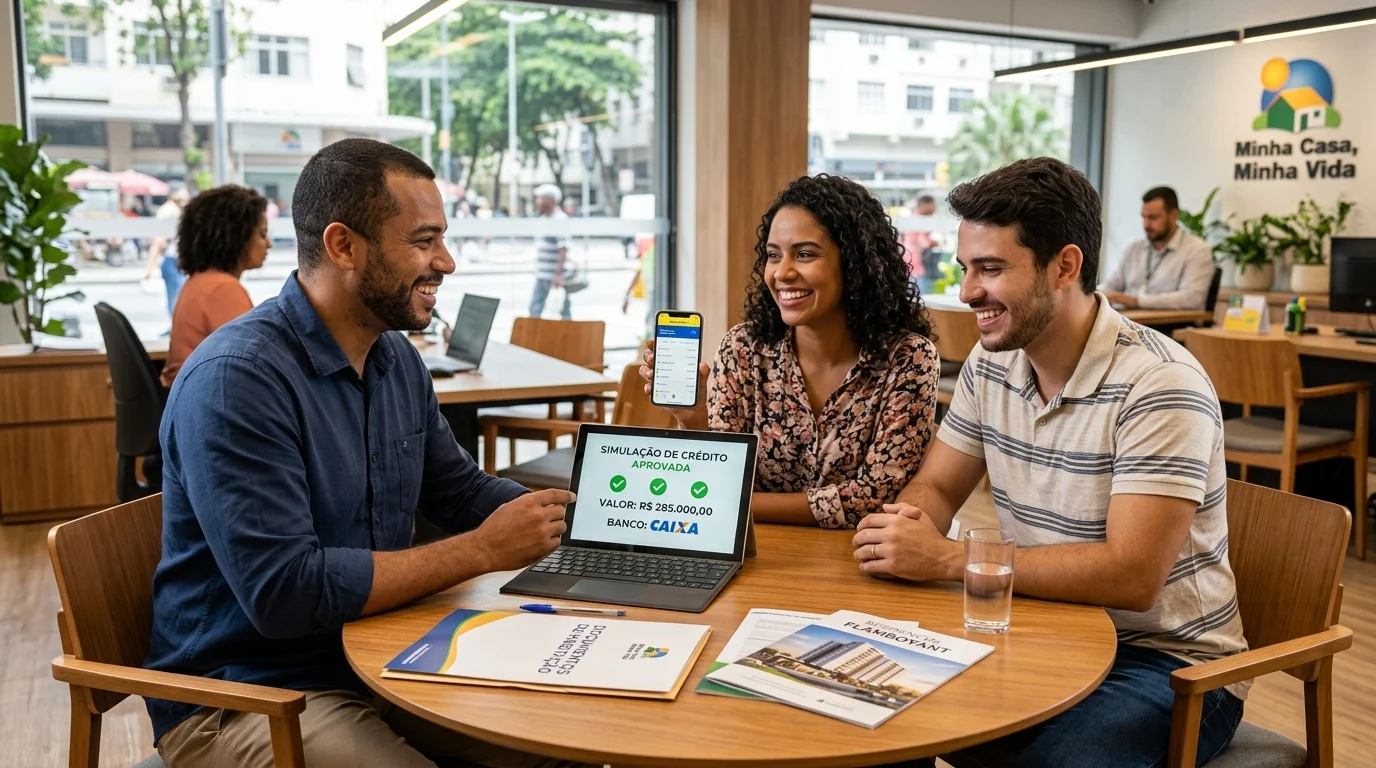
A Caixa Econômica Federal e os principais bancos de crédito habitacional consolidaram a validação de renda por Open Finance e extratos de plataformas digitais para financiamentos do Minha Casa Minha Vida e SBPE.
Enquanto a concorrência continua disputando a tapa o comprador tradicional CLT, profissionais preparados estão transformando contatos esquecidos no fundo do CRM em contratos assinados de R$ 200 mil a R$ 350 mil de VGV.
O Que Mudou e o Impacto no Mercado
“Na prática, o correspondente bancário travava o processo na primeira triagem e o corretor abandonava o lead para não perder tempo.”
Até pouco tempo atrás, o processo de aprovação de crédito para profissionais autônomos dependia de Decore emitida por contador ou de declarações de Imposto de Renda que raramente refletiam o fluxo de caixa real do trabalhador de aplicativo.
O cenário agora é completamente diferente. Com o avanço da integração do Open Finance e as diretrizes atualizadas dos agentes financeiros, a comprovação passou a aceitar:
-
Relatórios consolidados de repasse: emitidos diretamente pelos aplicativos (Uber, 99, iFood e Rappi) dos últimos 6 a 12 meses.
-
Histórico contínuo de movimentação: bancária via Open Finance, comprovando recorrência de entradas sem a necessidade de autenticações cartorárias.
-
Extratos bancários de contas: digitais com histórico de pagamento de despesas básicas e pontualidade financeira.
Essa mudança regulatória abre uma avenida de liquidez para empreendimentos econômicos e de médio padrão.
A Matemática do Corretor
Vamos aos números reais do plantão de vendas.
O corretor amador descarta esses contatos nos primeiros 3 minutos de conversa. O corretor estrategista aplica uma esteira de validação digital.
Faça a conta:
-
100 leads gerados geram em média 45 cadastros de autônomos.
-
No modelo tradicional, 43: desses contatos eram jogados no lixo, gerando no máximo 1 ou 2 vendas forçadas.
-
Com a esteira de: validação por aplicativo e Open Finance, a taxa de aprovação de crédito sobe para cerca de 25% a 30% dessa base.
-
Isso representa entre 10: e 13 potenciais compradores qualificados com capacidade de compra ativa.
-
Em um tíquete médio: de R$ 250.000, estamos falando de R$ 2,5 milhões a R$ 3,25 milhões em VGV destravado a partir de contatos que sua imobiliária já pagou para gerar.
-
Em comissões de 4%: a 5%, a diferença de postura coloca entre R$ 100.000 e R$ 160.000 de honorários no bolso da equipe.
O gargalo nunca foi a falta de compradores. O gargalo sempre foi a ineficiência no processo de qualificação e montagem de pasta de crédito.
Plano de Ação Passo a PassoPara transformar essa oportunidade em escrituras assinadas nas próximas semanas, você precisa ajustar três pilares operacionais na sua operação.
- Ajuste a Triagem no WhatsApp: Não pergunte se o cliente tem carteira assinada. Essa pergunta afasta o comprador logo no primeiro contato. Substitua o formulário burocrático por uma abordagem consultiva focada em faturamento líquido.
Você pode implementar uma automação de atendimento no WhatsApp que faça perguntas simples:
-
“Qual é a sua: média mensal de ganhos nos aplicativos nos últimos 6 meses?”
-
“Você já utiliza a: conta bancária onde recebe os repasses para pagar suas contas do dia a dia?”
Com essas duas respostas, seu robô de triagem ou pré-atendimento já identifica se o comprador atinge a pontuação mínima para aprovação via Open Finance antes mesmo de solicitar documentos.
- Crie uma Força-Tarefa no CRM: Abra o seu banco de dados agora e filtre todos os contatos arquivados nos últimos 12 meses sob a justificativa de “renda informal” ou “reprovado na Caixa”.
Esse é o momento exato de aplicar uma campanha de reativação via mensagens diretas. Use uma mensagem curta e objetiva: “Olá, [Nome].
Conseguimos reavaliar sua pasta sem custo hoje. Tem 5 minutos para vermos seu novo potencial de compra?”.
Veja como organizar seu funil de vendas para separar esses compradores em uma esteira prioritária de atendimento rápido.
- Alinhe o Correspondente Bancário: De nada adianta captar o cliente se o seu correspondente bancário ainda opera com a mentalidade dos anos 2000. Reúna seus parceiros de crédito e exija a homologação da esteira de validação por faturamento de aplicativo e extrato consolidado. O correspondente que não souber rodar simulação via Open Finance precisa ser substituído imediatamente por quem entrega aprovação rápida.