Análise e orientações
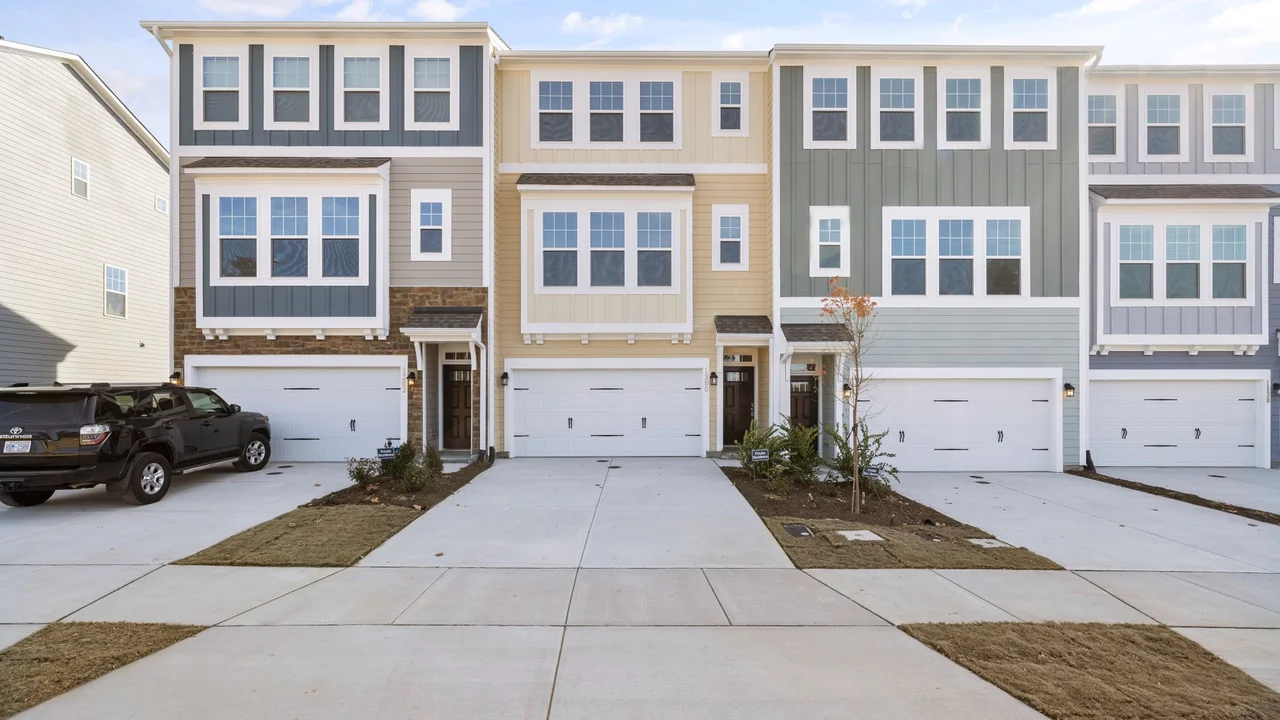
Apenas um a cada cinco lançamentos residenciais no Brasil atende atualmente à classe média tradicional, segundo levantamento setorial consolidado pelo Diário do Comércio.
Para o corretor e para a imobiliária, isso não é um sinal de crise, mas o maior gatilho comercial dos últimos cinco anos: produto escasso com demanda reprimida vende rápido, sem leilão de comissão e com taxa de conversão muito acima da média.
O Que Mudou e o Impacto no Mercado
“O custo elevado dos insumos de construção somado ao patamar das taxas de juros de financiamento pelo SBPE expulsou boa parte das construtoras do segmento intermediário.”
No modelo financeiro da incorporação, a margem de lucro comprimida entre o custo de obra e o teto de endividamento da família de renda média inviabilizou novos canteiros.
Na ponta compradora, no entanto, essa demanda não desapareceu.
Quando uma unidade entra no mercado, a velocidade de liquidação é fulminante para quem estiver posicionado.
MERCADO IMOBILIÁRIO
Distribuição dos Lançamentos Residenciais Recentes no Brasil
Participação percentual por faixa socioeconômica de produto
58%
DOMINANTE
MCMV / Habitação Econômica
Alto Padrão & Luxo
Médio Padrão Tradicional
FONTE: ESTUDO DE MERCADO & VGV 2026
A Matemática do Corretor: Liquidez Rápida e Menor Custo por Lead
Quem tenta vender apenas alto padrão enfrenta ciclos de fechamento que variam de 6 a 12 meses, com Custo por Lead (CPL) que passa facilmente de 120 reais nas capitais.
-
Tempo médio de venda reduzido: Imóveis de 450 mil a 850 mil reais com preço correto de avaliação ficam menos de 45 dias no estoque. Em regiões consolidadas, a liquidação ocorre em menos de 3 semanas.
-
Conversão de leads em visitas: Em lançamentos genéricos com excesso de oferta, a taxa de lead para visita raramente passa de 4%. Em imóveis escassos de classe média, o gatilho de urgência real eleva a conversão para 12% a 15%.
-
Preservação de margem: Quando o comprador percebe que existem outros três interessados com crédito pré-aprovado agendando visita para o mesmo sábado, a tentativa de deságio na proposta simplesmente morre na mesa.
Para proteger esse ritmo, dominar como organizar seu funil de vendas é obrigatório para não deixar clientes com potencial de compra esfriarem na base de contatos.
Plano de Ação Passo a Passo para Faturar na Escassez- 🎯 Foco agressivo na captação exclusiva de usados e revendas: Como as incorporadoras não estão entregando lançamentos suficientes nessa faixa, o verdadeiro tesouro está nos imóveis prontos de 5 a 15 anos de construção. Mapeie condomínios consolidados de 60 a 90 metros quadrados na sua região de atuação. Faça prospecção ativa com síndicos, zeladores e proprietários cadastrados na sua base antiga. Um imóvel pronto, bem avaliado e com documentação redonda nessa faixa de preço tem fila de espera.
-
Esteira de crédito pré-aprovado antes da primeira visita: O comprador de classe média depende criticamente do financiamento bancário. Não gaste combustível nem tempo de agenda levando leads não qualificados para visitar o imóvel. Conecte sua operação a um correspondente bancário ágil ou faça a simulação preliminar de capacidade de financiamento logo no primeiro contato. O cliente que já entra no imóvel sabendo quanto tem de FGTS, entrada e parcela aprovada assina a proposta no mesmo dia.
-
Velocidade total com atendimento automatizado no WhatsApp: Como a procura por esse tíquete é massiva nos portais e anúncios do Meta Ads, responder um contato 2 horas depois significa perder a venda para a imobiliária vizinha. É indispensável aplicar automação de atendimento no WhatsApp para filtrar renda familiar, valor de entrada e urgência de mudança nos primeiros 90 segundos após a entrada do lead no CRM.
-
O script de escassez real para negociação: Esqueça discursos vazios de vendedor insistente. Use a verdade estatística dos dados: “Hoje, apenas 20% do mercado produz unidades nesta metragem e localização. Se a sua família gostou do imóvel e a parcela cabe no bolso, segurar a proposta para a próxima semana é abrir espaço para quem já está com a aprovação de crédito na mão”.